株式など有価証券の遺産評価方法は?上場・非上場の違いと時期のルールを解説
相続財産の中に株式や国債、投資信託などの有価証券が含まれている場合、「いつの時点の価格で評価すればよいのか」「値動きがあるものをどのように分ければよいのか」とお悩みになるケースは少なくありません。
有価証券は現金と異なり日々価格が変動するほか、市場で売買できる「上場株式」と市場価格が存在しない「非上場株式」とで評価の手法が大きく異なります。
今回は、株式をはじめとする有価証券の遺産評価方法について、遺産分割時と相続税申告時の違いを交えながら解説します。
1. 上場株式の評価方法
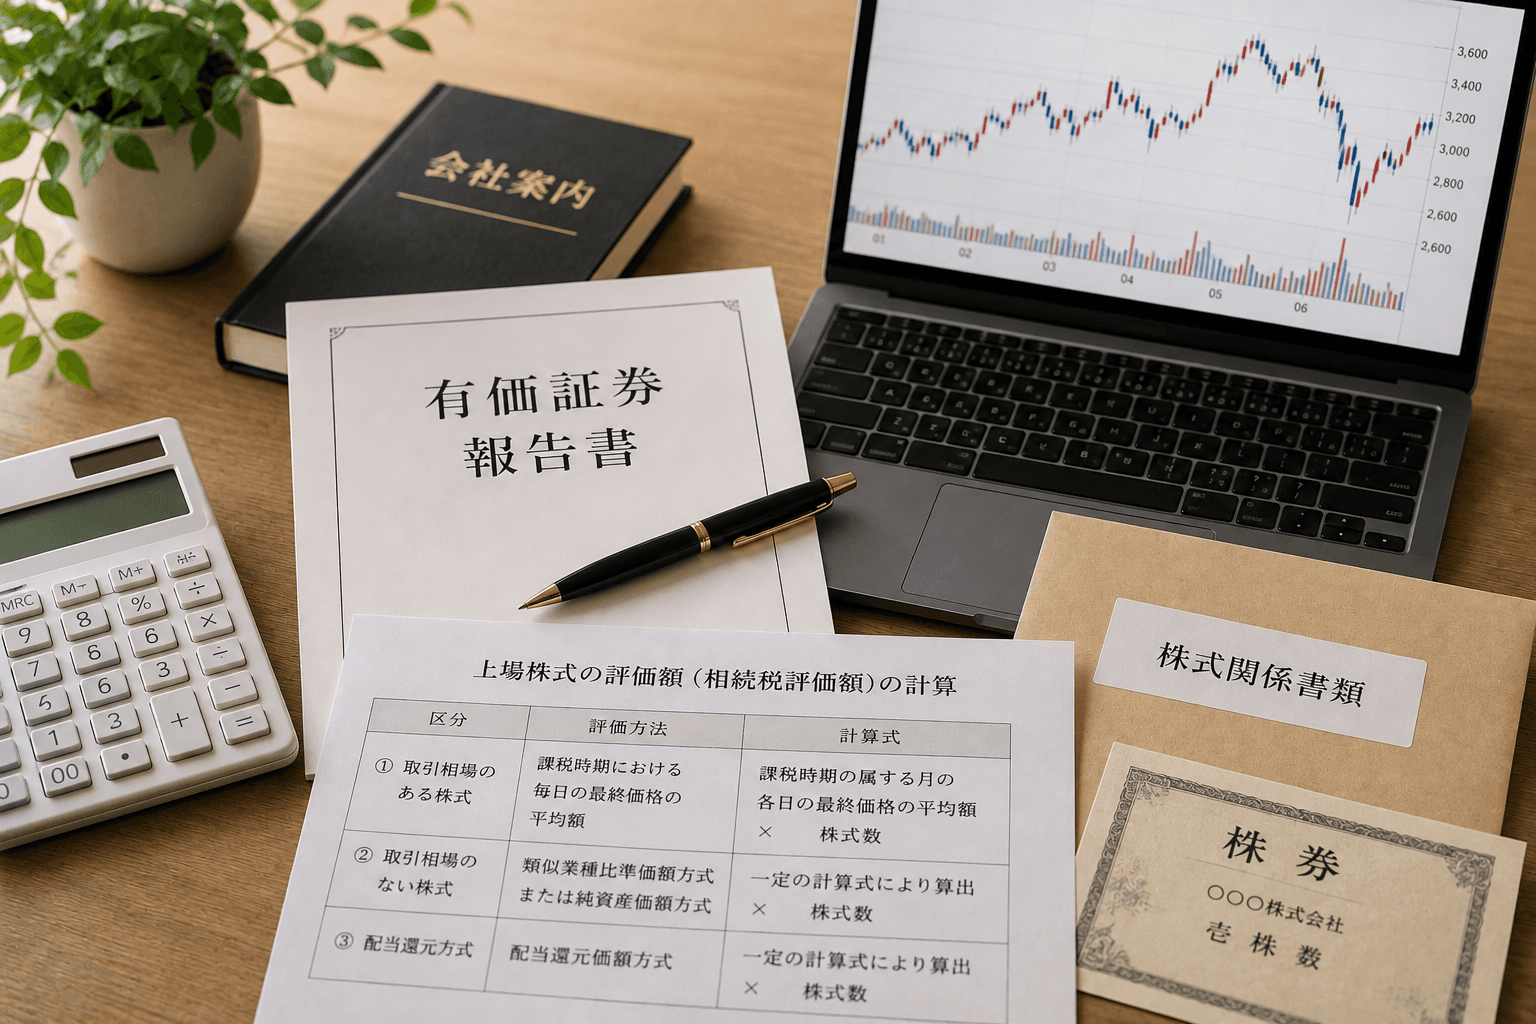
証券取引所に上場されている株式(上場株式)は、株価という客観的な取引価格が存在するため、評価額の指標自体は明確です。ただし、「どの時点の価格を採用するか」についての整理が必要です。
遺産分割協議を行う場合(分割時の時価)
相続人間で遺産の分け方を話し合う「遺産分割協議」においては、原則として遺産分割を行う時点(またはそれに近接した時点)の時価を基準として評価します。
株式市場の価格は日々変動するため、一時点(例:分割日の前日の終値など)の価格を採用するほか、公平性を保つために「遺産分割日に近接する一定期間(1週間〜1ヶ月など)の平均株価」を算出・協議して評価額とすることも一般的です。
相続税申告を行う場合(相続開始時の評価)
税務署へ提出する相続税の申告においては、被相続人が亡くなった日(相続開始日)最も低い金額を採用して評価を行うルールとなっています。
- 相続開始日の最終価格(終値)
- 相続開始日が属する月の毎日の最終価格の月平均額
- 相続開始日が属する前月の毎日の最終価格の月平均額
- 相続開始日が属する前々月の毎日の最終価格の月平均額
2. 非上場株式(自社株・同族会社株式)の評価方法
被相続人が経営していた中小企業の株式(非上場株式)は、証券取引所での市場価格が存在しないため、評価を巡って相続人間で意見が対立しやすい財産です。
遺産分割協議を行う場合
協議においては相続人全員の合意があれば評価方法を自由に定めることができます。実務上は、主に以下のような手法や、公認会計士等による鑑定を参考に評価額を決定します。
- 純資産方式:会社の総資産額から負債を差し引いた純資産額を発行済株式数で割って算出する方法です。貸借対照表上の不動産などを現在の時価に評価し直して計算に用いることが多く見られます。
- 収益還元方式・配当還元方式:将来得られる利益や配当金の額を基準として試算する方法です。
※経営権の集中や事業承継が絡む場合、特定の相続人(後継者)が全株式を取得し、他の相続人へ「代償金」を支払う解決策が多く採られます。
相続税申告を行う場合(財産評価基本通達)
相続税の計算においては、国税庁の「財産評価基本通達」に基づき、株主の区分(同族株主かそれ以外か)や会社の規模(大会社・中会社・小会社)に応じて評価方式が細かく指定されています。
- 類似業種比準方式:類似する業種の上場会社の株価や配当・利益・純資産をもとに比準・評価する方式(主に大会社など)。
- 純資産価額方式:会社の資産から負債等を差し引いた額をもとに評価する方式(主に小会社など)。
- 配当還元方式:受取配当金の額をもとに評価する特例的な方式(非同族株主など)。
3. 国債・公社債や投資信託の評価方法
株式以外の有価証券についても、それぞれの金融商品の性質に応じた評価を行います。
- 国債・地方債・社債 個人向け国債などは、原則として「中途換金した際に手元に残る金額(額面金額 + 経過利息 − 中途換金調整額等)」を基準に評価します。上場社債等の取引相場があるものは、市場価格や日本証券業協会が公表する売買参考統計値などを参考に算出します。
- 証券投資信託 解約請求によって受け取ることができる金額(課税時期の1口あたりの基準価額 × 口数 − 差し引かれる解約手数料や税金等)を基準として評価します。
4. まとめ
有価証券の遺産評価を行う際は、以下の原則を押さえておくことが重要です。
- 遺産分割の話し合い ➔ 遺産分割時(現在)の時価を基準に評価する
- 相続税の申告・計算 ➔ 相続開始時(死亡日)の規定基準で評価する
特に上場株式の価格変動への対応や、非上場株式の適切な評価・事業承継への配慮は、事前の正確な調査と合意形成が欠かせません。
有価証券を含めた相続財産の調査や遺産目録の作成、遺産分割協議書の作成でお困りのことがございましたら、当事務所までお気軽にご相談ください。
なお、相続税の申告など税務に関する手続きや税法上の取り扱いについての詳細な説明が必要な場合は、当事務所の提携税理士をご紹介し、当事務所と税理士が連携してサポートいたします。相続手続きを円滑に進められるよう、状況に応じて各分野の専門家と連携して対応いたしますので、どうぞ安心してご相談ください。
About
この記事について
- 公開日
- 2026.09.09
- 内容確認日
- 2026.09.09
- 監修
- 荒関誠人(行政書士・中小企業診断士)
参考文献・出典
- 財産評価基本通達(国税庁)
Related Service