不動産遺産の評価方法とは?4つの公的基準・時価の求め方・揉めないためのポイントを解説
相続財産の中に自宅や土地、アパートなどの不動産が含まれている場合、「その不動産にはいくらの価値があるのか」という評価額をめぐって相続人間で意見が対立することが少なくありません。
現金や預貯金とは異なり、不動産には明確な値段が1つだけ存在するわけではなく、複数の公的基準や取引実態が存在するためです。
今回は、遺産分割における不動産の評価方法をはじめ、指標となる4つの公的基準、実際の話し合いで用いられる時価の決定手順、利用状況に応じた評価の調整について解説します。
1. なぜ不動産の評価は揉めやすいのか
現金であれば「1,000万円は1,000万円」として容易に分け合うことができますが、不動産は一筆ごとに立地や形状、権利関係が異なり、金額を客観的に確定させることが容易ではありません。
さらに、不動産の価値を表す指標には行政目的や税務目的ごとに複数の公的基準が存在し、指標ごとに評価額が大きく異なることが、話し合い(遺産分割協議)で評価額の主張が食い違う原因となります。
2. 不動産の価値を示す「4つの公的基準」
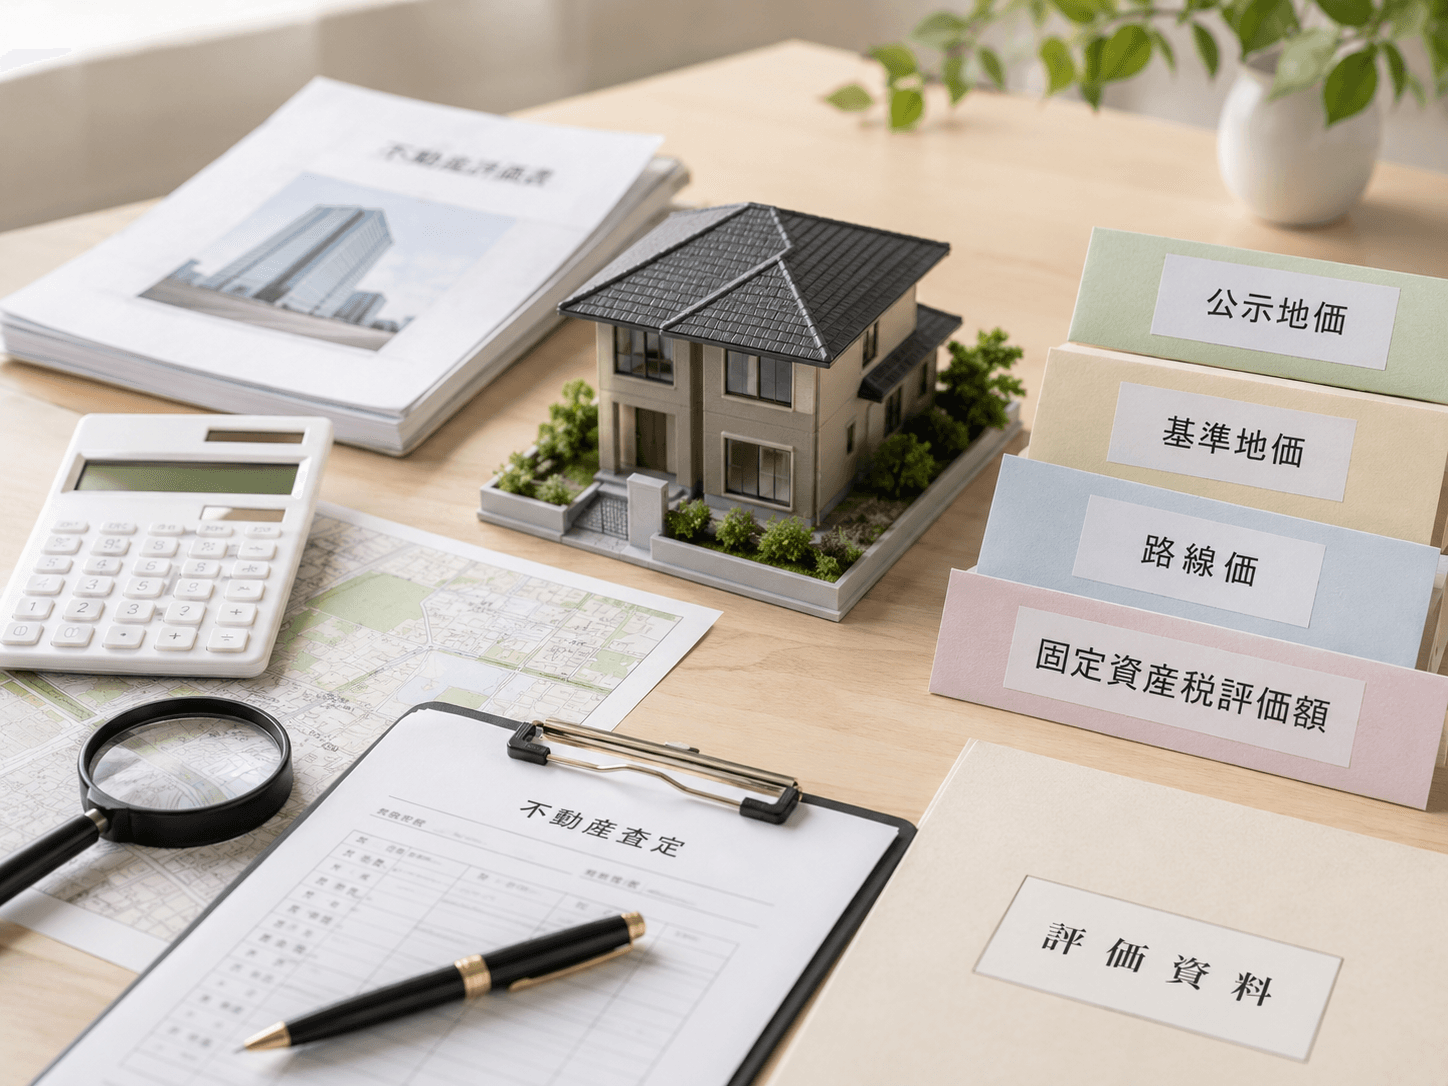
不動産の評価を検討する際、指標としてよく用いられる公的基準には以下の4つがあります。
- 公示価格(地価公示価格)・都道府県地価調査価格 国土交通省や都道府県が公表している標準的な土地の適正な取引価格の指標です。実際の市場価格に最も近い公的基準とされています。
- 固定資産税評価額 市区町村が固定資産税や都市計画税を課税するための基準額です。公示価格の概ね70%程度を目安に設定されています。市区町村から届く課税通知書や固定資産評価証明書で確認できます。
- 相続税評価額(路線価・倍率方式) 国税庁が相続税や贈与税を計算するために毎年公表している評価額です。道路に面した土地1平方メートルあたりの単価を示す「路線価」が定められている地域では路線価で計算し、指定がない地域では固定資産税評価額に一定の「倍率」を乗じて計算します。公示価格の概ね80%程度を目安に設定されています。
- 実勢価格(時価) 実際に市場で売買取引が行われる際成立すると考えられる価格(市場価格)です。公示価格や路線価より高額になることもあれば、土地の条件によって下回ることもあります。
3. 遺産分割における具体的な評価の決め方
遺産分割を行うにあたっては、以下のいずれかの方法で不動産の評価額を確定させていきます。
① 相続人全員の合意による決定(話し合い)
遺産分割協議においては、相続人全員が納得・同意するのであれば、どのような評価基準を用いても法的に問題ありません。
実務上は、以下のような方法がよく用いられます。
- 公的基準の採用:固定資産税評価額や路線価をそのまま、あるいは一定の割り戻し計算(路線価を0.8で割るなど)をして基準とする。
- 不動産業者の査定額の活用:地元の複数の不動産業者に査定を依頼し、提示された金額の平均値を採用する。
この方法は専門家による鑑定費用がかからず、コストと手間を抑えられるメリットがあります。
② 不動産鑑定士による正式な鑑定評価
相続人間で評価額の主張が折り合わず協議が平行線をたどる場合や、家庭裁判所での調停・審判手続へ移行した場合は、第三者である不動産鑑定士に鑑定を依頼して客観的な時価を算出します。
鑑定には費用(数十万円〜)と一定の期間を要しますが、公正かつ客観的な価格を確定させることができます。
4. 利用状況や権利関係による評価の補正
不動産は、被相続人が自分だけで使用していたか、第三者に貸していたかなどの利用形態によって価値の評価が変わります。
- 自用地(自分で所有・使用していた土地):更地としての時価がそのまま評価の基礎となります。
- 貸宅地(他人に土地を貸して建物が建っている土地・底地):借地人が土地を使用する権利(借地権)を有しているため、更地価格から借地権割合(自用地価格の30%〜90%程度)を差し引いた評価となります。
- 貸家建付地(所有地に自分で賃貸アパート等を建てて貸している土地):第三者が建物を借りて住んでいる(借家権が存在する)ため、自用地価格から「借地権割合 × 借家権割合(通常30%) × 賃貸割合」を差し引いて評価が減額されます。
5. 【重要】「いつの時点」の評価額を用いるか
評価額を計算するタイミング(評価基準時)について、混乱が生じやすいため注意が必要です。
- 遺産分割の話し合い ➔ 「遺産分割時(現在)」の時価 遺産分割協議や裁判所の調停・審判で「誰がどの現物財産を取得するか」を決める際は、時間の経過による価格変動や不公平を防ぐため、原則として現実に分割を行う時点の最新の時価を基準とします。
- 相続税申告・特別受益・遺留分の計算 ➔ 「相続開始時(死亡日)」の評価 税務署へ提出する相続税の申告、生前贈与の持ち戻し計算(特別受益)、遺留分の侵害額計算においては、被相続人が死亡した時点の評価額が基準となります。
6. まとめ
不動産の遺産評価は、遺産分割を公平に進めるための第一歩であり、最も紛争が生じやすいポイントでもあります。
相続人間でトラブルを防ぎ円滑に協議をまとめるためには、固定資産税評価額や路線価、近隣の取引相場などの客観的な資料を揃えた上で、全員が納得できる評価基準を慎重に協議していくことが大切です。
不動産の調査や遺産目録の作成、遺産分割協議書の作成でお困りのことがございましたら、当事務所までお気軽にご相談ください。
About
この記事について
- 公開日
- 2026.09.06
- 最終更新日
- 2026.09.09
- 内容確認日
- 2026.09.06
- 監修
- 荒関誠人(行政書士・中小企業診断士)
Related Service