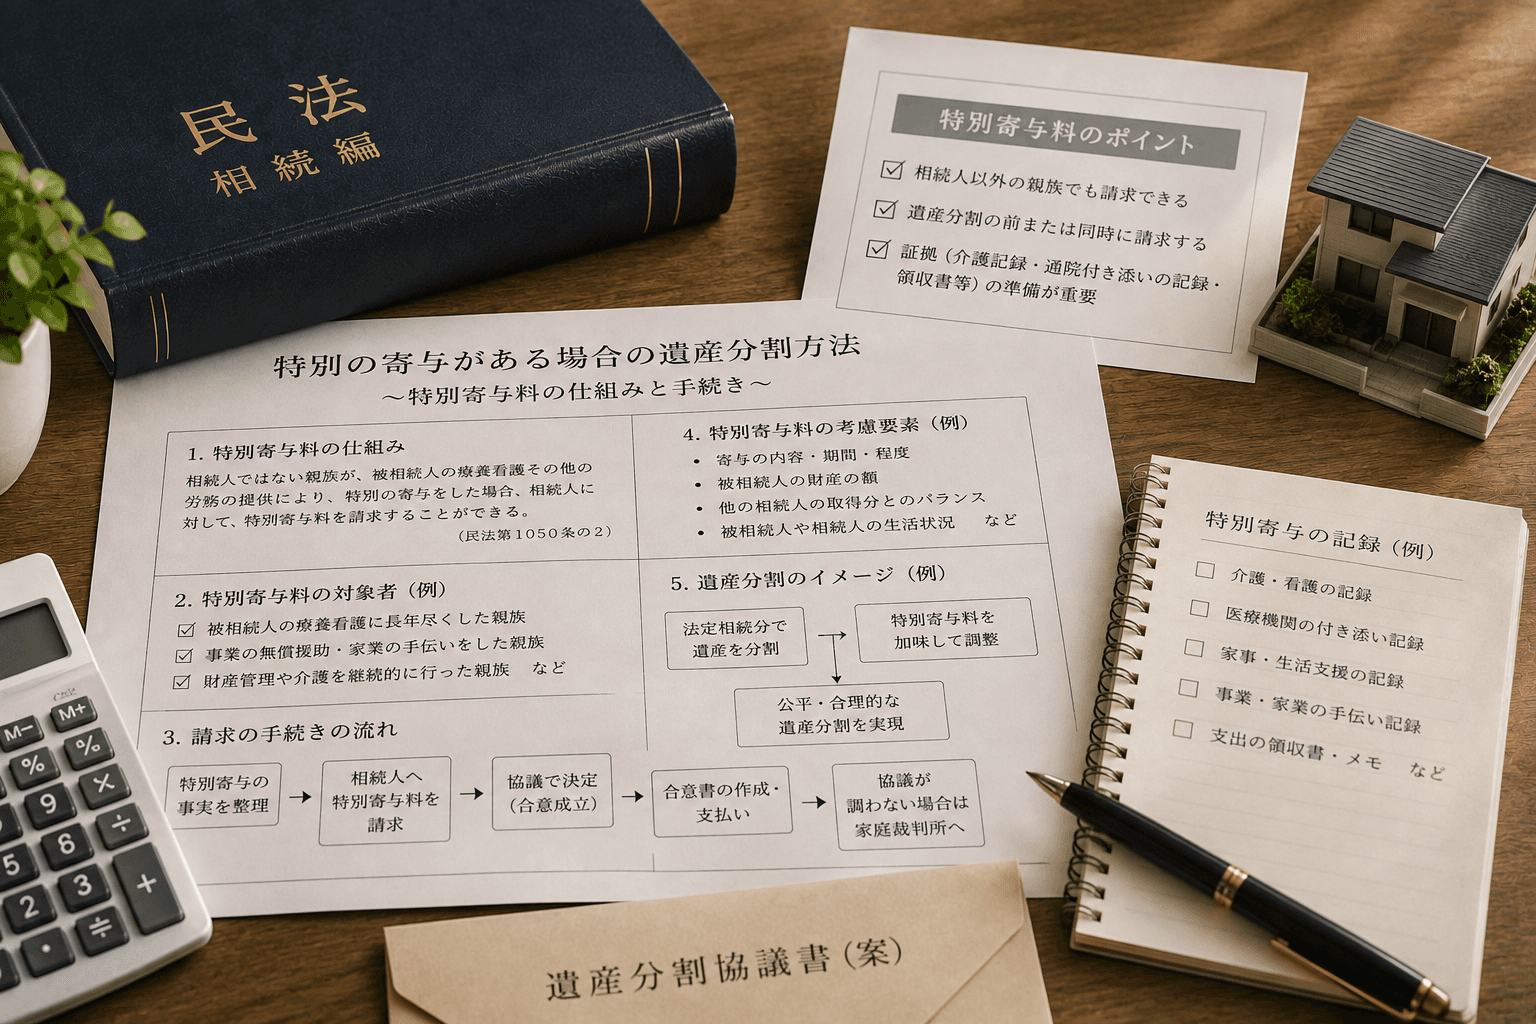
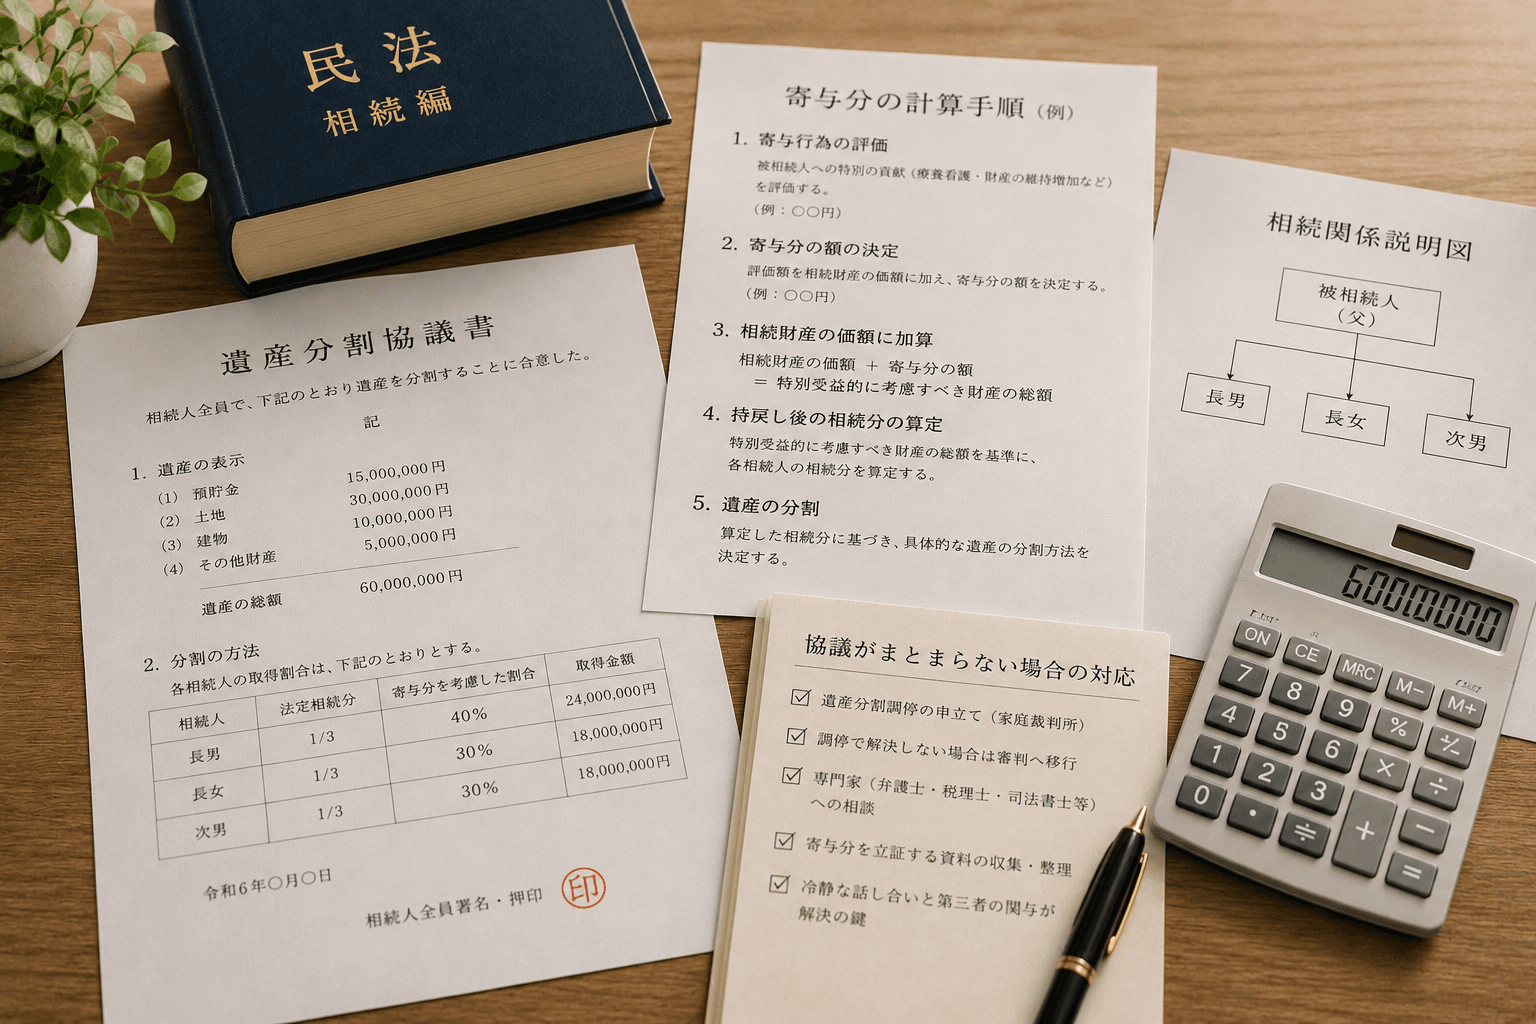
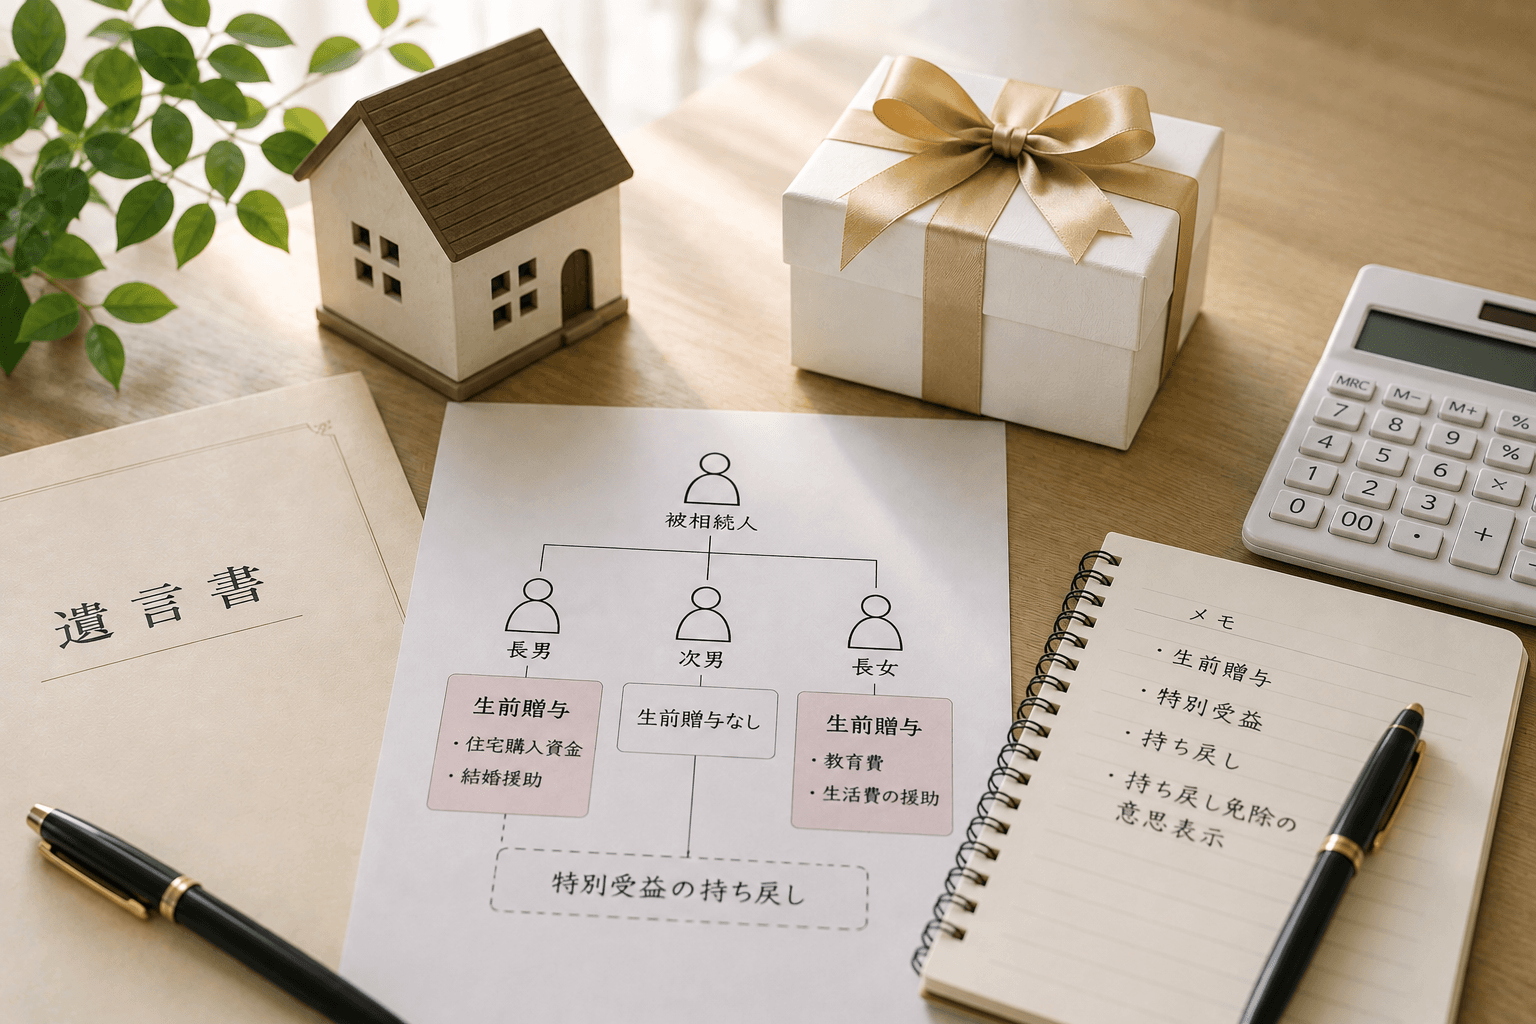
寄与分と特別の寄与とは?対象者の違いや認められる要件を解説
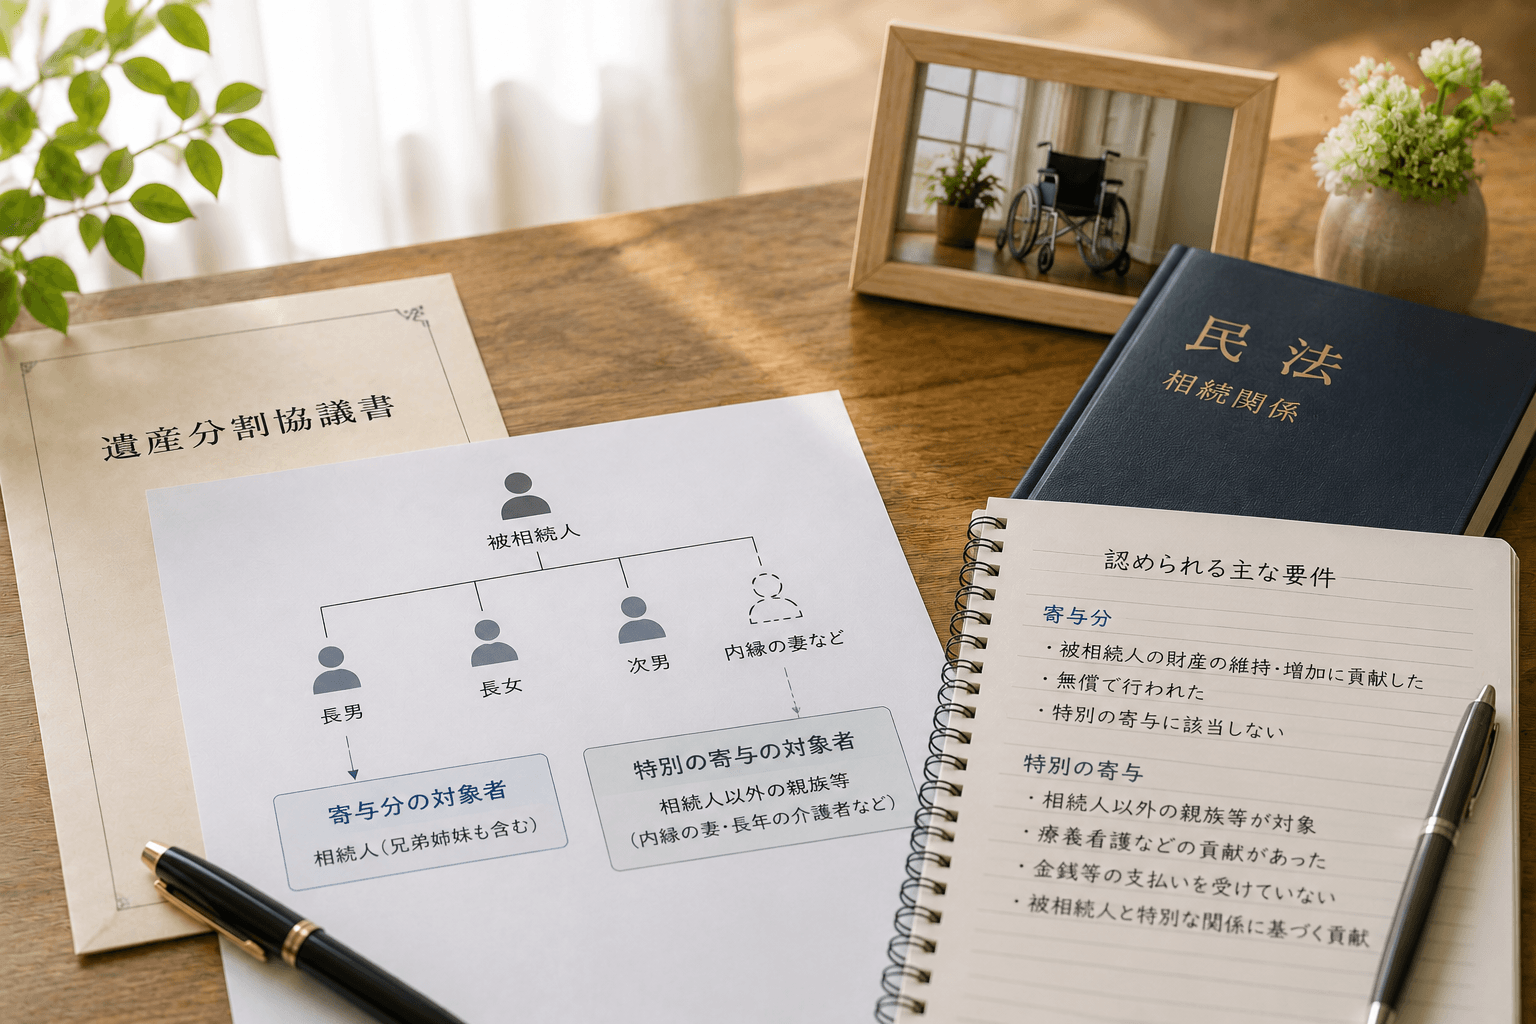
被相続人(亡くなった方)の生前に、家業を無償で手伝ったり長年の介護を行ったりして財産の維持や形成に貢献した場合、その貢献度を相続手続きに反映させる仕組みが存在します。
この「貢献」に応じる制度には、「寄与分(きよぶん)」と「特別の寄与(特別寄与料)」の2種類があります。名前は似ていますが、誰が請求できるのか(対象者)手続きの方法が大きく異なります。
今回は、寄与分と特別の寄与の基本的な違いや認められるための要件、注意点について解説します。
1. 「寄与分」と「特別の寄与」の根本的な違い
2つの制度の最大の違いは、「貢献した人が相続人であるかどうか」です。
項目 | 寄与分(民法904条の2) | 特別の寄与(民法1050条) |
|---|---|---|
対象者 | 共同相続人(配偶者や子供など) | 相続人以外の親族(長男の妻など) |
貢献の内容 | 療養看護、家業従事、金銭出資、扶養など | 無償の療養看護その他の労務提供 |
還元方法 | 遺産分割において相続分を増額調整 | 相続人に対して金銭(特別寄与料)を直接請求 |
請求期限 | 遺産分割協議・審判の機会 | 知った時から6ヶ月以内/相続開始から1年以内 |
2. 「寄与分」とは?(対象:共同相続人)
寄与分とは、共同相続人の中に、被相続人の事業の手伝いや療養看護などを通じて、財産の維持や増加に「特別の寄与」をした人がいる場合に、その貢献に応じた額を遺産から優先的に取得させる制度です。
寄与分が認められるための要件
単に「親の世話をした」「親孝行をした」というだけでは足りず、以下の要件を満たす必要があります。
- 共同相続人であること:配偶者や子供など、現実に相続権を持つ人に限られます。
- 特別の寄与であること:親族間に法律上定められている協力・扶助義務や扶養義務の範囲を超えるような、著しい貢献である必要があります。
- 無償性またはこれに近いこと:貢献に対して十分な給与や対価をもらっていないことが条件となります。
- 財産の維持・増加と因果関係があること:その行為によって「出費が免れた」「財産が増えた」という具体的な効果が生じている必要があります。
寄与分の主な5つの類型
実務上、寄与分は主に以下の5つのタイプに分類されます。
- 家業従事型:被相続人が営む農業や自営業などに、無報酬または非常に少ない給与で従事した場合。
- 金銭等出資型:被相続人の事業資金を援助したり、不動産購入資金を出したりした場合。
- 療養看護型:要介護状態の被相続人を付きっきりで無償介護し、看護人の費用などの支出を免れさせた場合。
- 扶養型:被相続人を自宅に引き取るなどして生活費を負担し、被相続人の財産の減少を防いだ場合。
- 財産管理型:被相続人の賃貸不動産の管理や立退交渉などを無償で行い、管理費用を浮か浮かせた場合。
※なお、遺言によって特定の相続人の寄与分を指定・決定することはできないとされているため、生前に貢献に応えたい場合は「遺贈」や「相続分の指定」といった形で遺言書に残す必要があります。
3. 「特別の寄与(特別寄与料)」とは?(対象:長男の妻などの親族)
従来、相続人ではない親族(例:義理の親を長年介護してきた長男の妻)がどれほど尽くしても、遺産を直接受け取る権利はありませんでした。この不公平を解消するため、2018年(平成30年)の民法改正により創設され、2019年(令和元年)7月1日から施行されたのが「特別の寄与(特別寄与料)」制度です。
請求できる人(特別寄与者)
被相続人の「親族」であり、かつ「相続人ではない人」となります。具体的には、6親等内の血族、配偶者、3親等内の姻族が対象です(例:長男の妻、孫、甥・姪など)。
※ただし、相続放棄をした人や、欠格・廃除によって相続権を失った人は除かれます。
特別の寄与が認められる条件
- 無償で「療養看護その他の労務の提供」を行ったこと:介護や家業の手伝いなどの「労務の提供」に限られ、単なる金銭援助は対象外となります。
- 被相続人の財産の維持または増加に特別な貢献があったこと。
金銭(特別寄与料)の請求方法と上限
特別寄与者は、相続開始後、相続人に対して直接金銭の支払いを請求します。相続人が複数いる場合は、各相続人がその法定相続分(または指定相続分)に応じて分割して負担します。
- 請求の期限(除斥期間):特別寄与者が「相続の開始および相続人を知った時から6ヶ月以内」または「相続開始の時から1年以内」に請求(または家庭裁判所へ申立て)しなければ権利が消滅します。
- 金銭の限度額:請求できる金額は、相続開始時の財産価額から遺贈の価額を控除した残額が上限となります。
4. 主張する際・話し合いでの注意点
寄与分も特別の寄与も、制度としては存在しますが、実際の話し合いや家庭裁判所での手続きにおいてはハードルが高い部分があります。
- 立証(証拠)が必要不可欠 介護の日記や要介護認定の記録、医師の診断書、家業の手伝いに関する資料や口座の引き落とし履歴など、貢献の実態を証明できる客観的な証拠を揃えることが重要になります。
- 親族間での対立に注意 過去の貢献度を主張しすぎることで他の相続人と感情的な対立が生じ、遺産分割協議が長期化するリスクがあります。
- 期間制限の違いに注意 特別の寄与(特別寄与料)には「知った時から6ヶ月/相続開始から1年」という厳格なタイムリミットがあるため、早めの動くことが求められます。
5. まとめ
被相続人に対する貢献を相続に反映させる方法として、相続人本人であれば「寄与分」、義理の娘(長男の妻)などの親族であれば「特別の寄与(特別寄与料)」を活用することができます。
それぞれの制度で要件や必要書類、計算方法、請求の期限が細かく定められているため、事前に対象者や証拠の有無を正確に確認しておくことが大切です。
相続人調査や財産調査、遺産分割協議書の作成や生前対策でお困りのことがございましたら、当事務所までお気軽にご相談ください。
About
この記事について
- 公開日
- 2026.09.12
- 内容確認日
- 2026.09.12
- 監修
- 荒関誠人(行政書士・中小企業診断士)
参考文献・出典
- 民法904条の2/民法1050条
Related Service