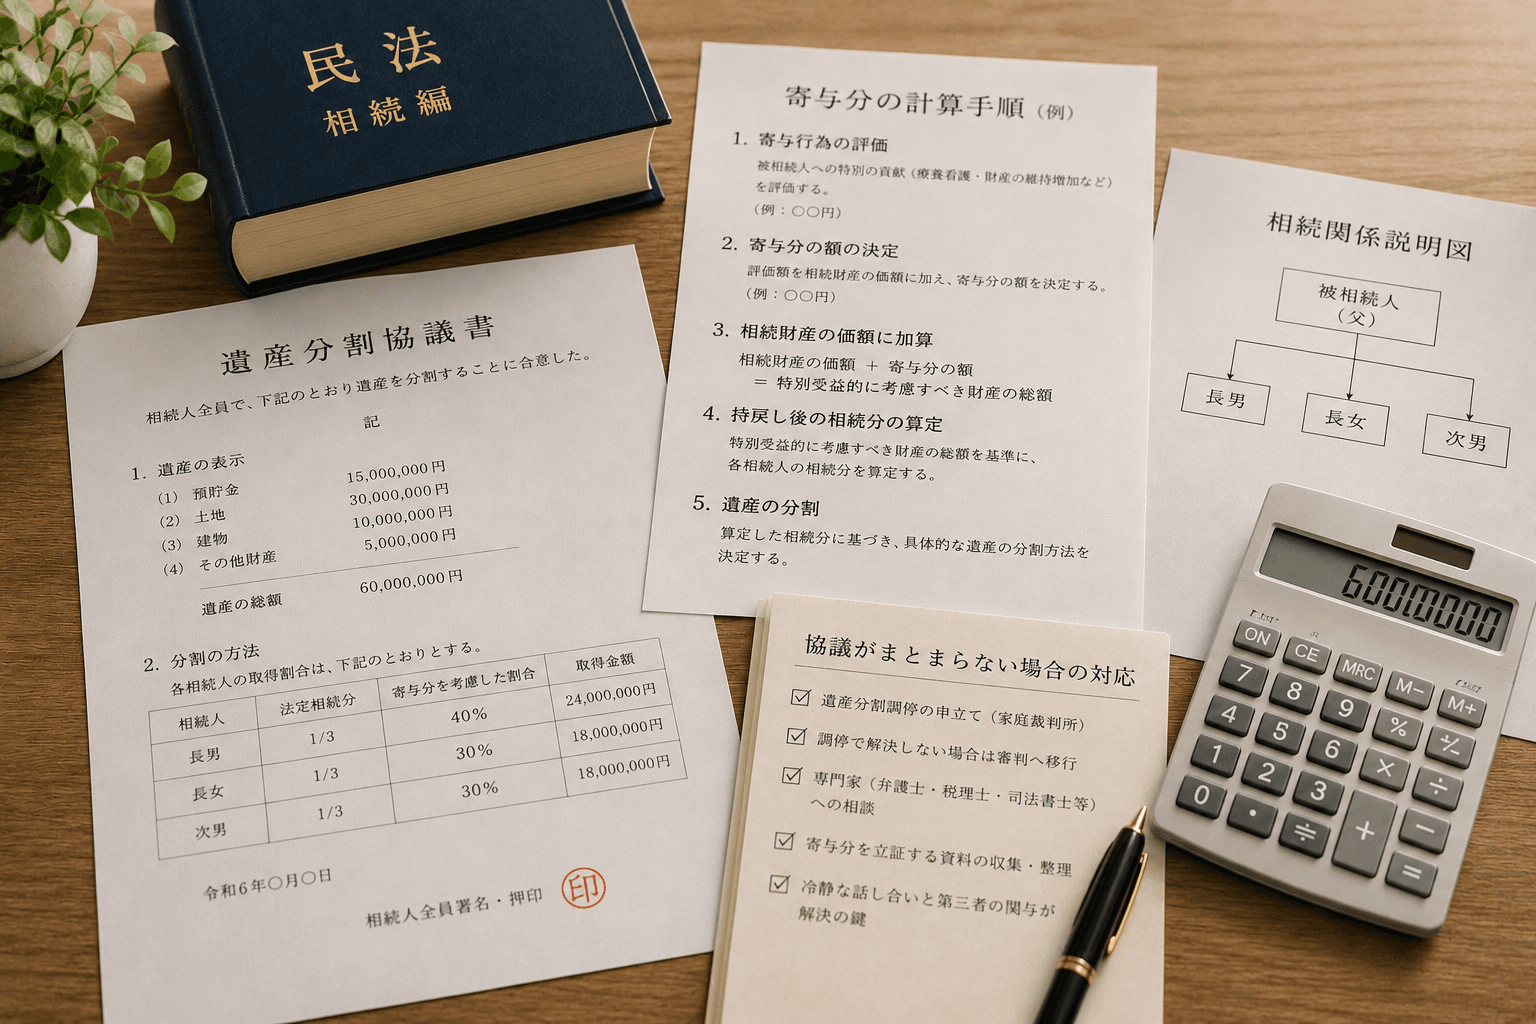
特別の寄与の主張がある場合の遺産分割方法は?特別寄与料の仕組みと手続きを解説
義理の親の介護に長年尽くしてきた「長男の妻」など、相続人以外の親族が被相続人(亡くなった方)に貢献していた場合、その貢献をどのように相続へ反映させるべきか疑問に思われる方も多いのではないでしょうか。
2019年(令和元年)7月に施行された改正民法により、相続人以外の親族の貢献に報いる制度として「特別の寄与(特別寄与料)」が創設されました。
今回は、特別の寄与の主張がある場合の遺産分割の進め方や、特別寄与料の仕組み、注意点について解説します。
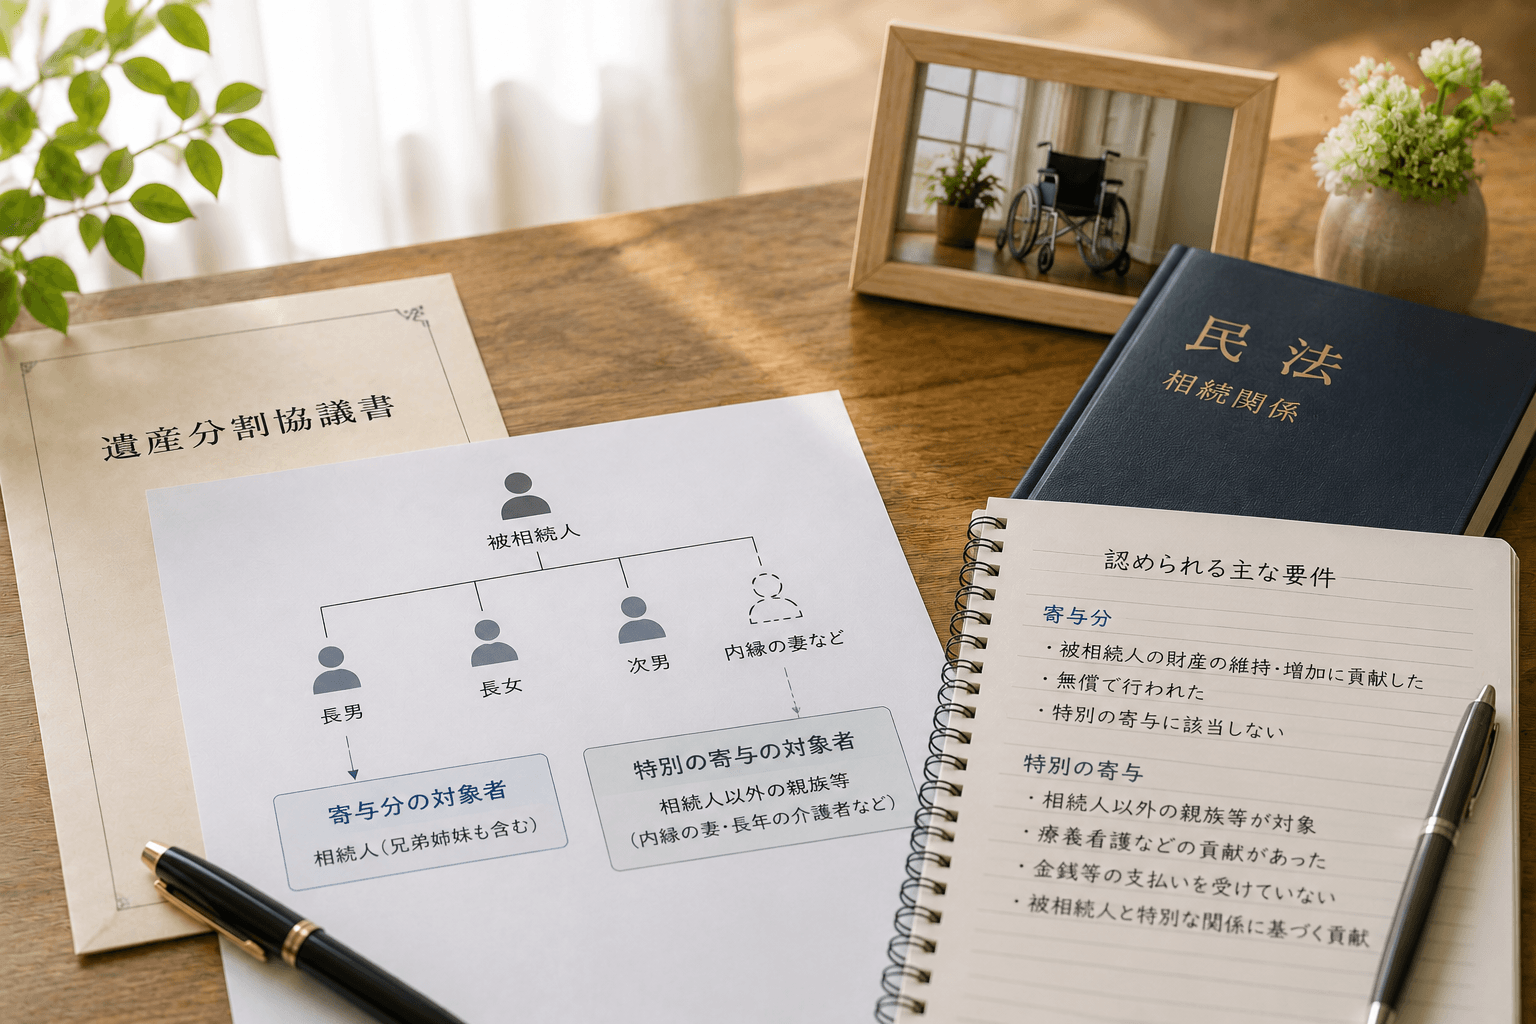
1. 特別の寄与(特別寄与料)とは?「寄与分」との決定的な違い
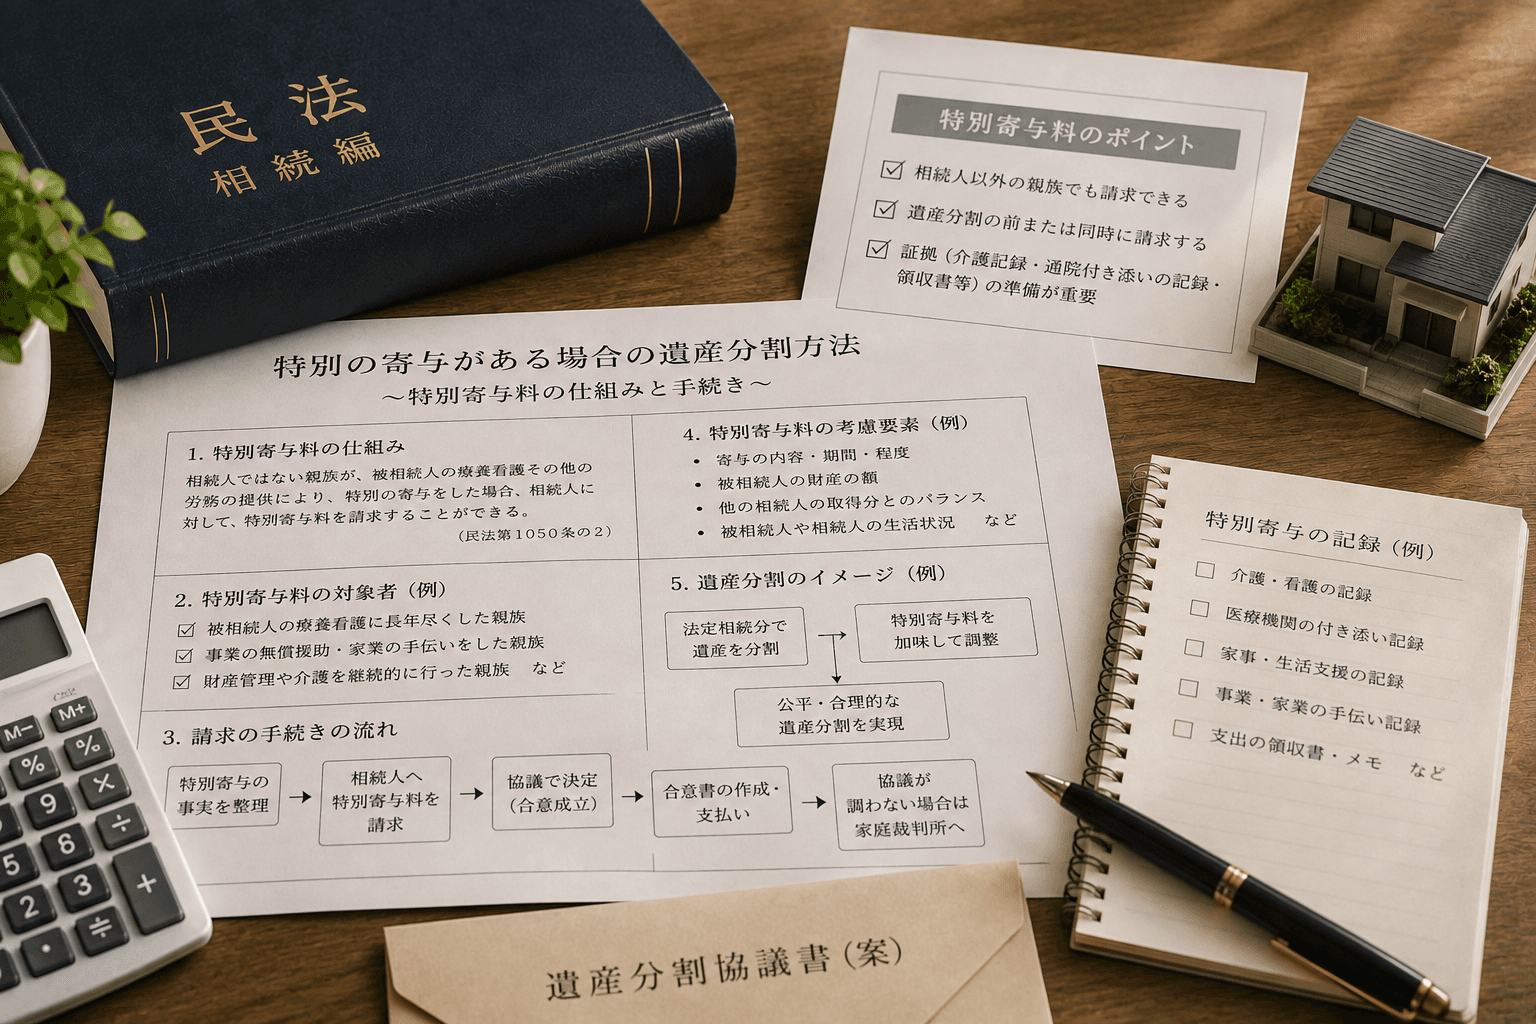
特別の寄与(民法1050条)とは、相続人以外の親族が、被相続人に対して無償で療養看護その他の労務の提供を行い、財産の維持や増加に特別な貢献をした場合に、相続人に対して金銭(特別寄与料)の支払いを請求できる制度です。
相続人本人の貢献を評価する「寄与分(民法904条の2)」とは、対象者や手続きの仕組みが大きく異なります。
項目 | 寄与分(民法904条の2) | 特別の寄与(民法1050条) |
|---|---|---|
対象者 | 共同相続人(配偶者や子供など) | 相続人以外の親族(長男の妻や孫など) |
貢献内容 | 療養看護、家業従事、金銭出資など | 無償の療養看護その他の労務提供 |
評価・還元方法 | 遺産分割協議で相続分(持ち分)を増額 | 相続人に対する金銭(特別寄与料)の直接請求 |
寄与分が「遺産そのものをどう分けるか(遺産分割協議)」の枠組みの中で計算されるのに対し、特別の寄与は「相続人に対する金銭債権の請求」である点が最大のポイントです。
2. 特別の寄与の主張がある場合の遺産分割の進め方
特別の寄与は、法律上は遺産分割手続きとは独立した金銭請求ですが、実務上は遺産分割協議と深く関わってきます。具体的には、以下のいずれかの形で手続きを進めます。
① 原則:遺産分割協議とは「別個」に清算する
特別の寄与は、特別寄与者(介護を行った親族)が各相続人に対して直接金銭を請求する権利です。そのため、相続人同士で行う「遺産分割協議」の手続き自体を止めることなく、遺産分割手続の外で個別に協議・清算を行うのが原則的なやり方です。
なお、相続人が複数いる場合、各相続人は自身の法定相続分(または指定相続分)の割合に応じて特別寄与料を分割して負担します。
② 実務上の対応:遺産分割協議の「中」でまとめて解決する
相続人全員と特別寄与者の間で事前に合意ができている場合は、遺産分割協議の中で特別寄与料の支払いまで含めて取り決めることが可能です。
例えば、「相続人全員で遺産である預金を払い戻し、その全額を長男の妻へ特別寄与料として支払う」といった内容を遺産分割協議書に明記することで、遺産分割と特別寄与料の清算を一度にスムーズに完了させることができます。
3. 協議がまとまらない場合とタイムリミット(除斥期間)
当事者間での話し合いで特別寄与料の額が決まらない場合、あるいは話し合い自体に応じてもらえない場合は、家庭裁判所へ「特別の寄与に関する処分」の調停・審判を申し立てることになります。
裁判所へ申し立てる際には、以下の厳格な期限(除斥期間)があるため注意が必要です。
- 相続の開始および相続人を知った時から6ヶ月以内
- または相続開始の時から1年以内
遺産分割協議が難航している間にこの期限(最長1年)が過ぎてしまうと、家庭裁判所を通じた特別寄与料の請求権は消滅してしまいます。主張したい場合は、早めに動くことが極めて重要です。
4. 特別の寄与を主張・検討する際の注意点
- 客観的な証拠が必要 無償での介護や労務提供があったことを証明するため、介護の日記や要介護認定の記録、医師の診断書、付き添いの記録などの具体的な資料・証拠を揃える必要があります。
- 受け取った金銭は「相続税」の対象になる 特別寄与料として金銭を受け取った人は、税法上「被相続人から遺贈により取得したもの」とみなされ、相続税の課税対象となります。(※相続人以外の親族のため、原則として相続税額の2割加算が適用されます)。一方、特別寄与料を支払った相続人は、自身の相続税の課税価格からその額を控除できます。
5. まとめ
相続人以外の親族による介護などの貢献は、法律上「特別の寄与(特別寄与料)」として金銭で報いる仕組みが整えられています。
原則としては遺産分割とは別の金銭請求ですが、相続人全員の合意があれば、遺産分割協議の中で預貯金の解約金などから一括して清算・解決を図るのが実務上とてもスムーズです。
相続人調査や財産調査、特別寄与料を考慮した遺産分割協議書の作成や話し合いの進め方でお困りのことがございましたら、当事務所までお気軽にご相談ください。
About
この記事について
- 公開日
- 2026.09.15
- 内容確認日
- 2026.09.15
- 監修
- 荒関誠人(行政書士・中小企業診断士)
参考文献・出典
- 民法1050条/民法904条の2
Related Service