特別受益(生前贈与)とは?該当するケース・計算方法・持ち戻し免除を分かりやすく解説
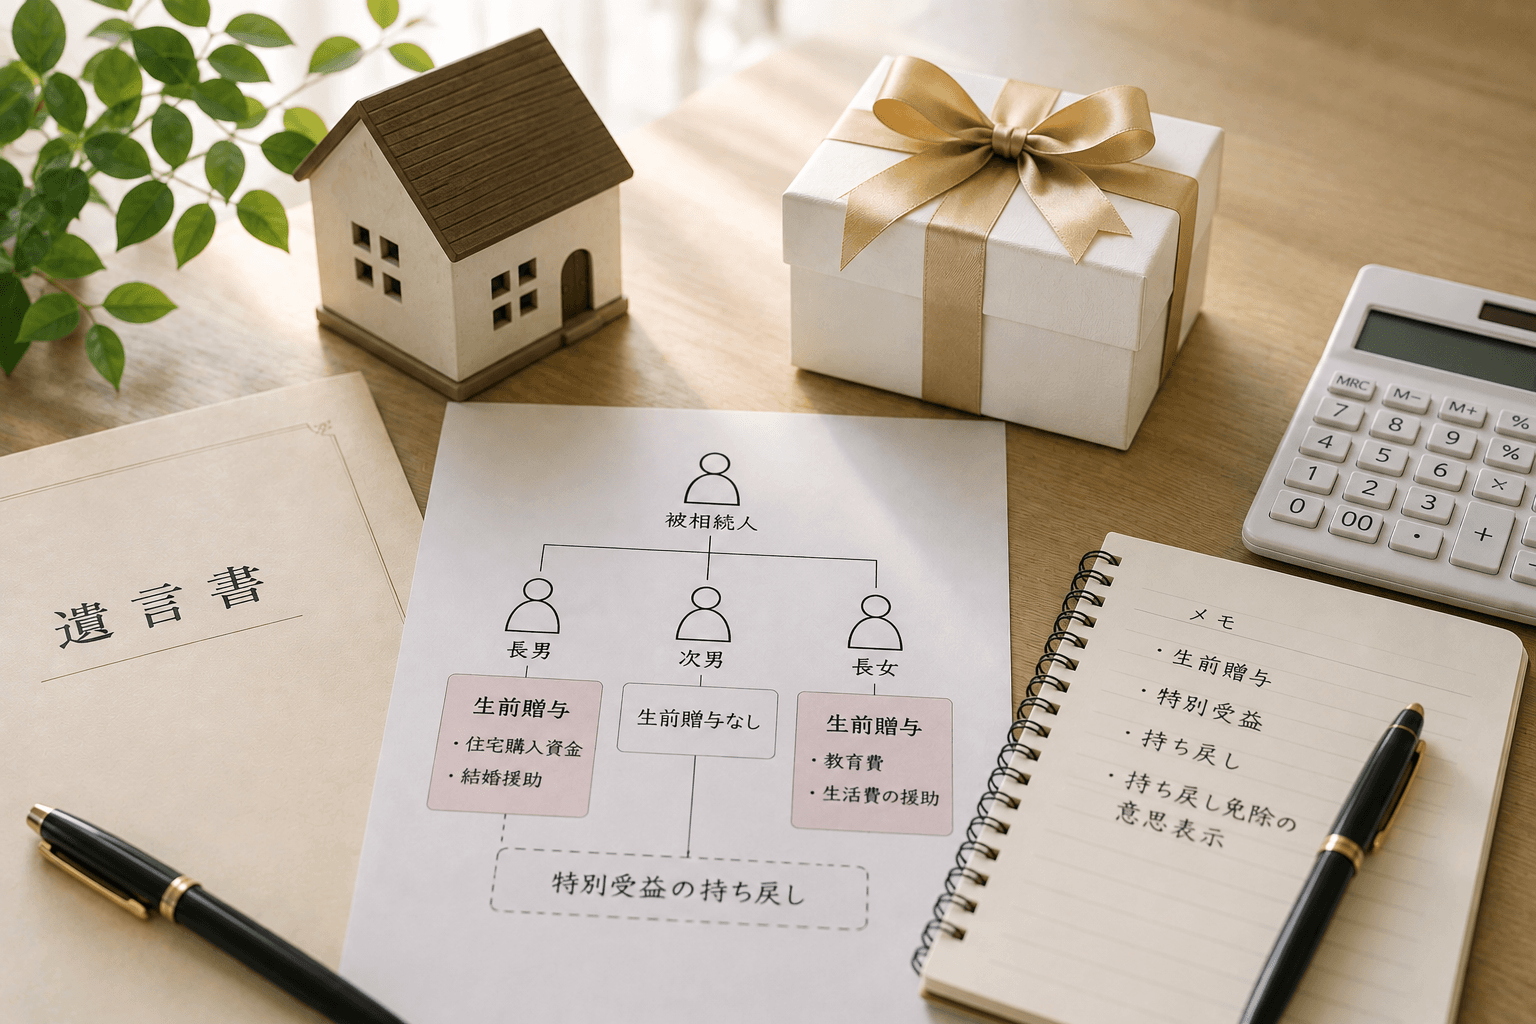
相続が開始した際、「特定の相続人だけが生前にマイホームの購入資金を出してもらっていた」「特定の子供だけが開業資金や高額な結婚支度金をもらっていた」といった事実があると、残された遺産をそのまま分け合うだけでは不公平が生じてしまいます。
このような生前贈与や遺贈による不公平を修正し、相続人間での実質的な公平を図るための仕組みが「特別受益(とくべつじゅえき)」です。
今回は、特別受益の基本的な定義をはじめ、どのような財産が該当するのか、具体的相続分の計算方法、注意すべき「持ち戻し免除」のルールについて解説します。
1. 特別受益とは?(不公平を正すための仕組み)
特別受益とは、共同相続人の中に、被相続人(亡くなった方)から遺贈を受けたり、生前に婚姻・養子縁組のため、あるいは生計の資本として贈与を受けたりした財産(特別な利益)のことを指します。
民法(903条)では、こうした生前贈与や遺贈を「相続分の前渡し」と捉えます。遺産分割の際にこの前渡し分を計算上考慮(持ち戻し)することで、生前に何も受け取っていない他の相続人との間の不均衡を是正し、実質的な公平を確保します。
2. 特別受益に「該当するもの」と「該当しないもの」
被相続人から受け取ったすべての金銭や財産が特別受益になるわけではありません。民法上、特別受益の対象となる範囲は厳格に規定されています。
① 特別受益に該当するもの
- 遺贈(遺言による財産の譲渡) 遺言によって特定の相続人に与えられた財産は、目的にかかわらずすべて特別受益となります。
- 婚姻や養子縁組のための贈与 結婚や養子縁組の際に親から受け取った持参金、結納準備金、支度金などが該当します。
- 生計の資本としての贈与 独立して世帯を設ける際のマイホーム購入資金の援助、新築費用、店舗や企業の開業・営業資金の贈与、農地の贈与など、生の基礎として役立つまとまった財産の給付が該当します。
② 原則として特別受益に該当しないもの
- 通常の生活費や養育費 扶養義務の範囲内で行われる日常的な援助や小遣いなどは特別受益にあたりません。
- 一般的な教育費・学費 高校や一般的な大学への進学費用は、親の子に対する扶養義務の履行とみなされるため原則として対象外です。ただし、特定の子だけが私立大学の医学部等へ進学し、特に多額の入学金や学費を負担してもらった場合などは、特別受益と判定される可能性があります。
- 一般的な挙式費用 挙式費用は親の負担で行われることも多く、また消費されて本人の財産として残らないため、原則として特別受益には含まれません。
- 生命保険金・死亡退職金(原則) 死亡保険金や死亡退職金は、受取人固有の権利(または遺族の生活保障)とされるため原則として特別受益の対象外です。ただし、保険金の額が遺産総額の大部分を占めるなど、他の相続人との間に到底是認できないほどの著しい不公平が生じる「特段の事情」がある場合は、例外的に持戻しの対象(特別受益に準ずる扱い)となることがあります。
3. 特別受益がある場合の計算方法(「持戻し」の流れ)
特別受益が存在する場合、実際の遺産額に生前贈与の額を足し合わせてから分割割合を計算します(これを持戻しと呼びます)。
計算の具体例
【前提条件】
- 被相続人の死亡時の遺産:5,000万円
- 相続人:配偶者、長男、二男の計3人
- 生前贈与:長男が過去に住宅購入資金として1,000万円を受けていた(特別受益)
- みなし相続財産の算出 現在の遺産(5,000万円) + 特別受益(1,000万円) = 6,000万円
- 一応の相続分の計算(法定相続分で按分)
- 配偶者(1/2):6,000万円 × 1/2 = 3,000万円
- 長男(1/4):6,000万円 × 1/4 = 1,500万円
- 二男(1/4):6,000万円 × 1/4 = 1,500万円
- 具体的相続分の決定(特別受益額を控除)
- 配偶者:3,000万円
- 長男:1,500万円 − 1,000万円(既受領分) = 500万円
- 二男:1,500万円
このように、生前贈与を受けた長男の取り分を調整することで、各相続人の最終的な取得額(生前贈与分を含む)が公平になります。
特別受益の評価基準時は「相続開始時(死亡日)」
過去に生前贈与された不動産や金銭を評価する際の基準時は、贈与された当時ではなく「被相続人が亡くなった時点(相続開始時)」となります。金銭の贈与については、物価や貨幣価値の変動(消費者物価指数など)を考慮して相続開始時の価値に換算して計算するのが実務上のルールです。
4. 知っておくべき「持ち戻し免除」と「超過特別受益」
特別受益の取り扱いには、注意すべき2つの重要な特例・ルールがあります。
① 持戻し免除の意思表示
被相続人が「生前贈与した分を遺産分割の際に持ち戻して差し引かなくてよい」という意思表示(持戻し免除の意思表示)をしていた場合、その意思が優先され、生前贈与分を考慮せずに残された遺産を分け合います。
また、民法改正により婚姻期間が20年以上の夫婦間において、居住用不動産(自宅やその敷地)を遺贈または生前贈与した場合は、原則として被相続人に持戻し免除の意思表示があったものと推定されるルールが設けられています。これにより、残された配偶者は住まいを確保した上で、他の預貯金なども法定相続分通りに受け取りやすくなっています。
② 超過特別受益(もらい過ぎていた場合)
生前贈与の金額が大きく、計算された一応の相続分を超えてしまっている場合(例:一応の相続分が1,000万円なのに生前に2,000万円受け取っていた場合)、その相続人を超過特別受益者と呼びます。
この場合、もらい過ぎている超過分を他の相続人に返還する必要はありません(※ただし他の相続人の遺留分を侵害している場合を除く)。超過特別受益者は新たな遺産の取得分が「ゼロ」となり、残された遺産は他の相続人間で分配することになります。
5. まとめ
特別受益は、過去の生前贈与や手厚い資金援助の履歴を正しく把握し、遺産分割に反映させることで親族間の不公平感を解消するための大切な制度です。
しかし、何が特別受益にあたるかの判断や、数十年前の贈与の立証、貨幣価値の換算、持ち戻し免除の有無の認定など、実際の話し合いでは意見が対立しやすいポイントでもあります。
相続人調査や財産調査、特別受益を考慮した遺産分割協議書の作成でお困りのことがございましたら、当事務所までお気軽にご相談ください。
About
この記事について
- 公開日
- 2026.09.10
- 内容確認日
- 2026.09.10
- 監修
- 荒関誠人(行政書士・中小企業診断士)
参考文献・出典
- 民法903条
Related Service