遺産の評価額は「いつの時点」で決まる?分割時と相続開始時の違いと評価方法を解説
被相続人(亡くなった方)が亡くなり遺産分割協議を進める際、不動産や株式などの価値について「亡くなった日の価格で計算するのか、それとも話し合いをしている今の価格で計算するのか」という評価時期の疑問が生じることがあります。
遺産の価値は時間の経過や社会情勢によって変動するため、どの時点の評価額を用いるかによって各相続人の取得額に大きな差が生じます。
今回は、遺産分割における評価の基準時(いつの時点か)と、ケースごとのルール、具体的な評価方法について解説します。
1. 遺産分割における原則は「遺産分割時(現在の価値)」
遺産分割協議や家庭裁判所の調停・審判において、遺産そのものを誰がどのように分けるかを決める際の評価基準時は、原則として「遺産分割時(現実に遺産分割を行う時点)」となります。
なぜ「遺産分割時」なのか
相続開始から遺産分割までに数ヶ月から数年の期間が経過すると、不動産価格の高騰・下落や株価の変動などが起こります。
もし死亡した時点の評価額を基準にしてしまうと、分割時に価値が下落した財産を取得した相続人と、価値が上昇した財産を取得した相続人との間で不公平が生じてしまいます。そのため、実務上は実際の分割時点にできる限り近接した最新の時価を用いて計算を行います。
2. 例外的に「相続開始時(死亡時)」が基準となるケース
原則は「遺産分割時」ですが、以下の手続きや計算を行う場合は例外的に「相続開始時(被相続人が亡くなった時点)」の評価額が基準となります。
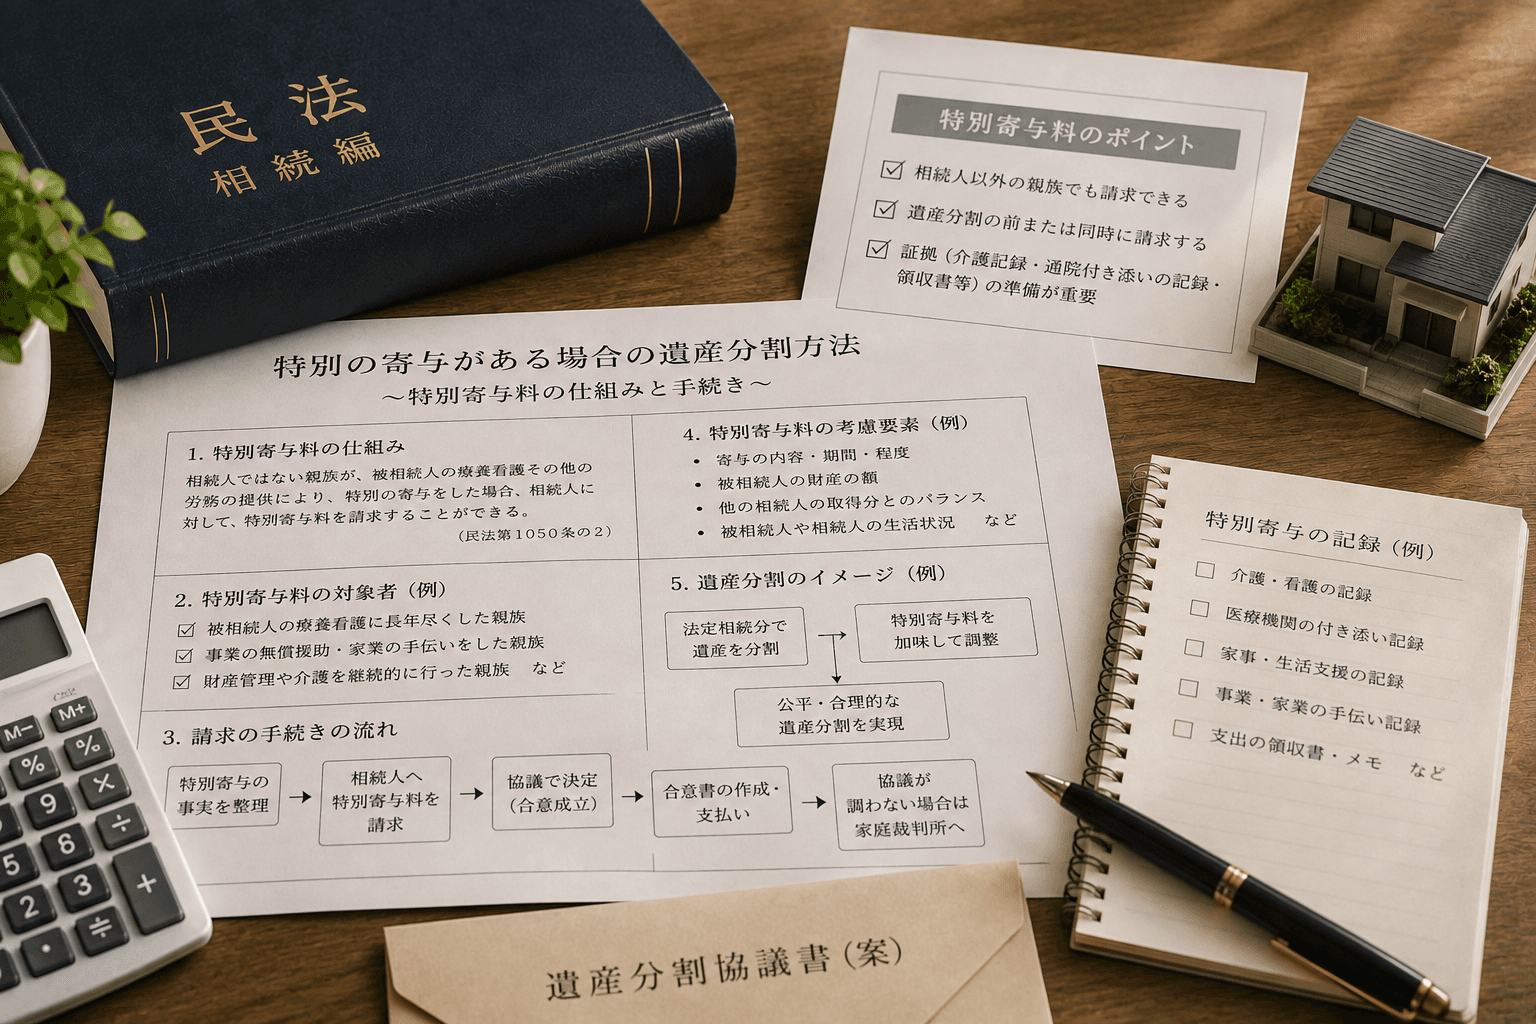
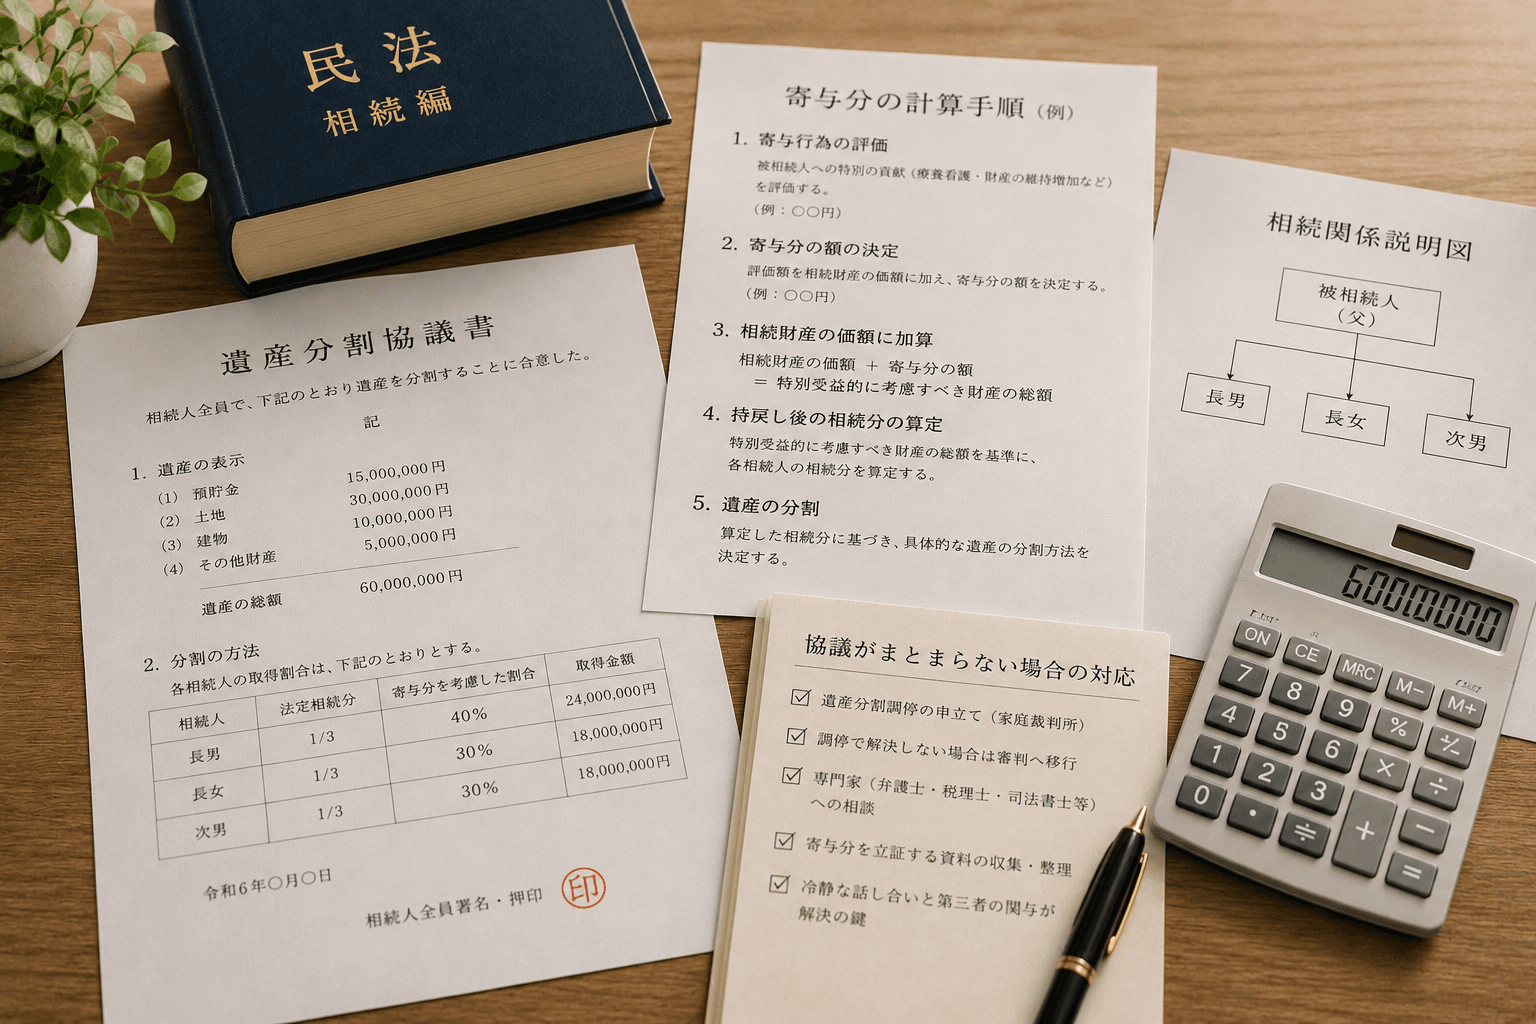
① 特別受益や寄与分の計算(具体的相続分の算定)
生前贈与(特別受益)や被相続人の財産維持・増加への貢献(寄与分)を考慮して各相続人の取り分(具体的相続分)を計算する際、持ち戻しや加算を行う財産の評価基準時は相続開始時とされています。
※実務上、特別受益や寄与分が問題となる事案では「相続開始時」の評価で基本的割合(具体的相続分率)を算出した上で、最終的な遺産の分配には「遺産分割時」の時価を乗じる「2時点評価」の手法が用いられます。
② 相続税の申告・課税価格の計算
税務署へ提出する「相続税申告」における財産評価の基準時は、遺産分割協議の進行状況にかかわらず、すべて相続開始時(死亡日)となります。法律上の遺産分割における評価時期とは異なるため注意が必要です。
③ 遺留分侵害額の算定
一定の相続人に保障されている「遺留分」が侵害されたとして金銭請求(遺留分侵害額請求)を行う場合、基礎となる財産の評価基準時は相続開始時となります。
3. 具体的な遺産の評価方法
協議や調停で評価額を確定させる際、財産の種類に応じて以下のような評価手法が取られます。
① 不動産(土地・建物)
相続人全員の合意があれば自由に評価方法を決めることができます。実務では以下のような公的基準や査定を参考に話し合いが行われます。
- 公示価格・地価調査価格:適正な取引価格の指標
- 路線価・固定資産税評価額:公示価格等から一定割合で算出された課税基準(実勢価格へ割り戻して協議の参考とすることもあります)
- 不動産業者の実勢価格査定:近隣の取引事例を参考にした実際の市場価格
※当事者間で評価額の合意が得られない場合は、家庭裁判所の手続きにおいて不動産鑑定士による正式な鑑定が行われます。
② 上場株式・有価証券
上場株式は取引市場の価格が存在するため、分割時に近接した時点の最終価格(終値)や、近接する一定期間の平均株価を基準として評価します。
③ 現金・預貯金
現金や預貯金は金額自体が客観的な価値を表しているため、解約・払戻時点や残高証明書記載の金額がそのまま評価額となります。
4. まとめ
遺産分割の手続きを進めるにあたっては、以下の原則を押さえておくことが重要です。
- 遺産そのものを分ける話し合い ➔ 遺産分割時(現在)の評価額が基準
- 生前贈与・寄与分・相続税・遺留分の計算 ➔ 相続開始時(死亡時)の評価額が基準
特に不動産や非上場株式など、評価の分かれやすい財産が含まれている場合は、事前の正確な調査と合意形成がトラブル防止の鍵となります。
相続財産の調査や遺産分割協議書の作成、手続きの進め方についてお困りのことがございましたら、当事務所までお気軽にご相談ください。
About
この記事について
- 公開日
- 2026.09.05
- 内容確認日
- 2026.09.05
- 監修
- 荒関誠人(行政書士・中小企業診断士)
Related Service