死後に財産を譲る2つの選択肢――「死因贈与」と「遺贈」の違いと状況に応じた使い分け
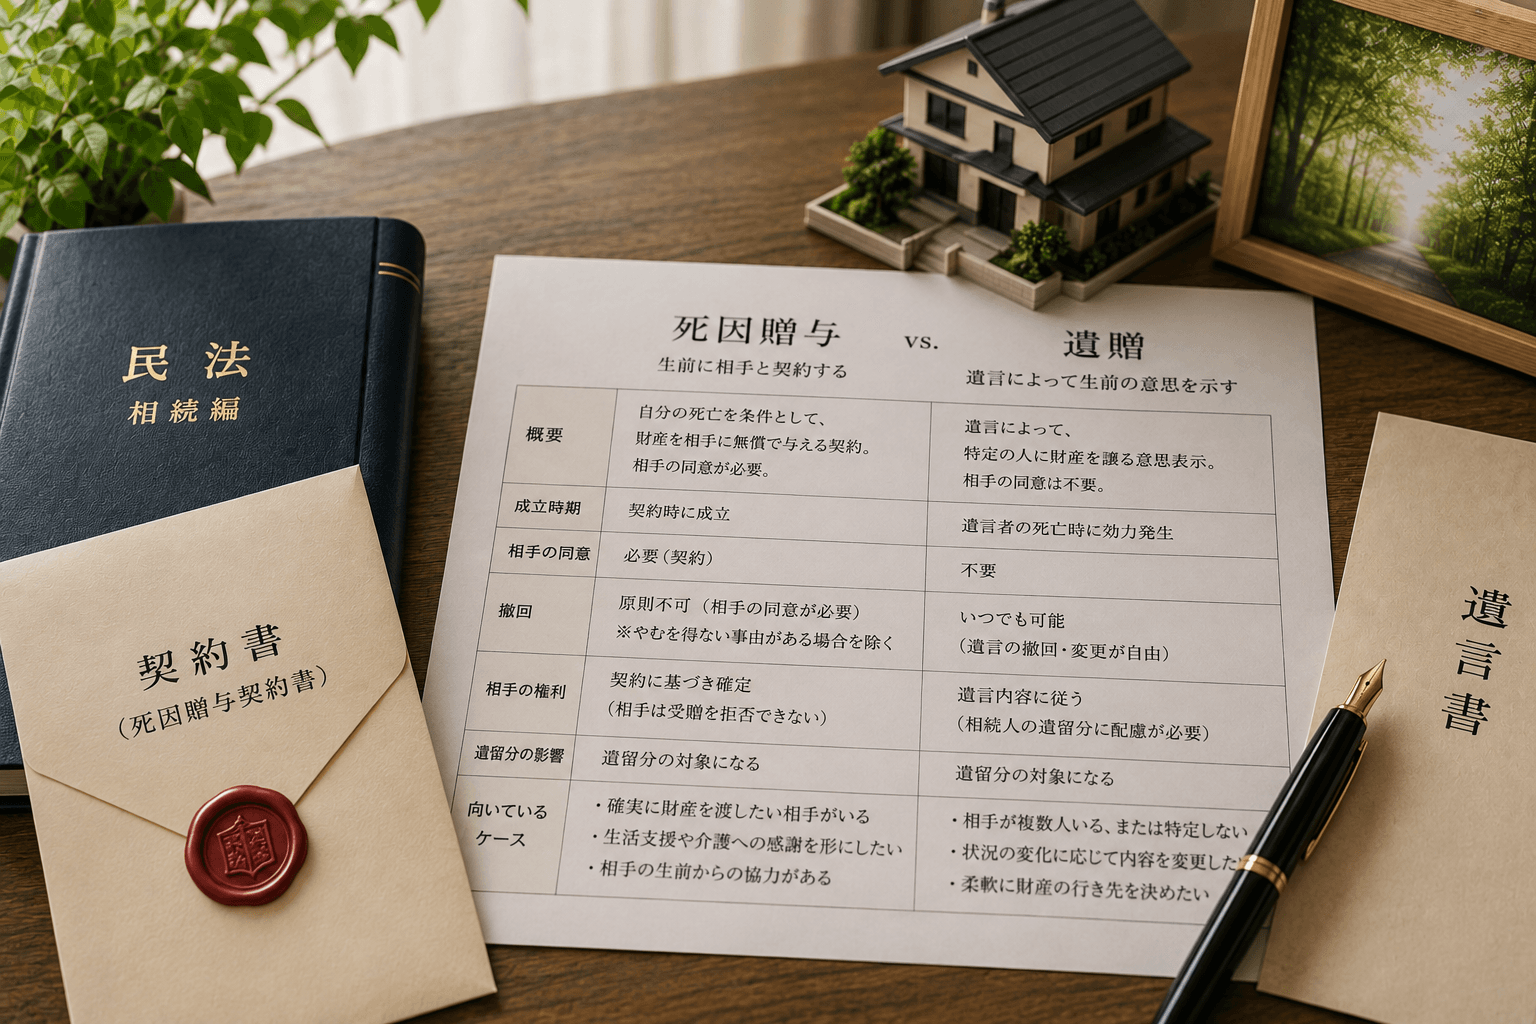
「自分が亡くなった後、特定の人物に財産を譲りたい」と考えたとき、どのような方法があるでしょうか。実務上、死後に無償で財産を移転させる代表的な手法として、遺言による「遺贈(いぞう)」と、生前の契約に基づく「死因贈与(しいんぞうよ)」の2つが挙げられます。
これらは「人の死亡によって財産が他人に移転する」という結果においては類似していますが、法的な性質や実務上の手続き、権利の安定性、さらにはかかる税金などの面で決定的な違いが存在します。
今回は、死因贈与と遺贈のそれぞれの定義を整理し、実務において極めて重要な「5つの違い」と、状況に応じた使い分けの基準について、法的な論点を交えて解説いたします。
1. 「死因贈与」と「遺贈」の基本定義
死後に特定の人物へ財産を引き継がせるために、法律上は以下のような異なる仕組みが用意されています。
① 遺贈とは
遺贈とは、遺言者が遺言書によって、自身の財産の全部または一部を、法定相続人または相続人以外の第三者に無償で譲与することをいいます。 これは遺言者の「単独行為」(一方的な意思表示)であり、相手方(受遺者)の事前の合意を必要とせずに、遺言者が単独で決定することができます。そのため、受遺者はいつでも一方的に遺贈を放棄する自由があります。
② 死因贈与とは
死因贈与とは、贈与者の死亡によって効力が発生する贈与(法律上は「不確定期限付きの贈与契約」)のことです。 遺贈が一方的な行為であるのに対し、死因贈与は生前のうちに「自分が死んだら、この財産をあなたに譲る」「私はそれを受け取る」という、あげる側ともらう側の意思表示の合致による「契約」となります。
2. 相違点からみる「5つの決定的な違い」
死因贈与と遺贈は、実務において以下のような多くの点で扱いが異なります。
項目 | 死因贈与 | 遺贈(特定遺贈) |
|---|---|---|
法律上の性質 | 契約(双方の合意が必要) | 単独行為(一方的な意思表示) |
方式 | 不要(口頭でも成立可) | 厳格な要式(遺言の方式が必要) |
生前の仮登記 | 可能(受贈者の権利を保全できる) | 不可 |
一方的な放棄 | 原則不可(契約のため制限あり) | 可能(いつでも一方的に放棄できる) |
不動産にかかる税 | 登録免許税 1000分の20 / 不動産取得税 課税 | 登録免許税 1000分の4(相続人)/ 不動産取得税 非課税(相続人) |
① 「契約」か「単独行為」か(方式の違い)
遺贈は遺言によって行われるため、民法に定める厳格な方式(自筆証書や公正証書など)に則っていなければ無効となります。また、作成時に適切な「遺言能力」を有している必要があります。 一方、死因贈与は贈与者と受贈者の契約であるため、法律上は方式の定めがなく、口頭でも成立します。ただし、口頭による贈与は履行前にいつでも当事者から撤回が可能となるため、実務上は公正証書などの書面を作成しておくことが重要です。なお、死因贈与契約には、制限行為能力の規定が適用されるため、法律行為能力が必要となります。
② 生前の「仮登記」による期待権の保全
遺言(遺贈)の場合、遺言者が亡くなるまでは、財産を受け取る予定の者(受遺者)には何の権利も期待権も発生しません。そのため、遺言者が生前に目的不動産を売却してしまった場合、受遺者はこれを防ぐことができません。 これに対し、死因贈与は生前の「契約」であるため、受贈者には一定の期待権が生じます。不動産の場合であれば、贈与者が生存している間であっても、不動産登記法に基づく「始期付所有権移転の仮登記」を申請することが可能です。仮登記をしておくことで、後に第三者に不動産が譲渡されるのを防ぎ、自らの地位を保全することができます。
③ 生前における「撤回(取り消し)」の可否
遺言による遺贈は、遺言者の最終意思を尊重する観点から、遺言者はいつでも自由にその遺言の全部または一部を取り消すことができます。 死因贈与においても、原則として遺言の撤回に関する規定が準用され、いつでも撤回することができるとされていますが(民法1022条の準用)、「負担付死因贈与」において受贈者が既にその負担(介護などの義務)を履行している場合や、離婚協議に伴う財産処分としての死因贈与などにおいては、撤回が制限されることがあります。
④ 相続開始後の「放棄(受け取りの拒否)」の可否
特定遺贈の場合、受遺者は、相続開始後にいつでも一方的に遺贈を放棄する(受け取らない)自由が認められています。 しかし、死因贈与は生前のうちに受贈者本人が「受け取る」ことを承諾している契約であるため、相続開始後に一方的に放棄することは原則として認められないとされています。
⑤ 不動産登記時の「税金」の違い
死因贈与によって不動産を取得する場合、登記原因は「死因贈与」となり、登録免許税は1000分の20(2%)、かつ不動産取得税が課税されます。 一方、相続人に対する遺贈(特定財産承継遺言など)であれば、所有権移転の登記原因は「相続」となり、登録免許税は1000分の4(0.4%)へと大幅に軽減され、不動産取得税も原則として非課税となります。 (※相続人以外の第三者への遺贈の場合は、登録免許税は1000分の20、不動産取得税も課税されます。)
3. 「死因贈与」を選択すべき実務的なケース
登録免許税等の負担は死因贈与の方が重くなりますが、以下のような特定の状況においては、遺贈よりも死因贈与契約を結んでおく方が実務上、有益な選択肢となります。
- 受贈者に生前のサポート(介護や身の回りの世話)を確実に義務付けたい場合 「最後まで身の回りの世話をしてもらうこと」を条件とする「負担付死因贈与契約」を締結することで、相手方に生前サポートへのインセンティブや義務を課し、自身の生活の安定を図ることができます。
- 法律上の婚姻関係にないパートナー等に確実に財産を引き継がせたい場合 内縁の配偶者や同性パートナーなど、法定相続人ではない者に確実に財産を遺したい場合、生存中に仮登記手続きを行って期待権を保全することにより、将来他の親族等から不当に財産処分されるリスクを低減させることができます。
- 適切な証人が見つからない、または内容の秘密を保ちたい場合 公正証書遺言を作成する際には「2人以上の証人」の立会いが必要となりますが、死因贈与契約であれば、公証役場で公正証書を作成する場合であっても、贈与者と受贈者の2人のみの合意で成立するため、第三者に内容を知られることなく手続きを進めることができます。
4. まとめ
① 死因贈与は贈与者と受贈者の合意に基づく「契約」であり、遺言者が一方的に行う「遺贈」とは法的なアプローチや方式において根本的な相違点があります。死因贈与は生存中に不動産の仮登記手続きができるため、受贈者の期待権を安定的に保全できる点が最大の強みです。
② 一方で、死因贈与は不動産の取得に伴う登録免許税や不動産取得税が遺贈(相続人への承継)に比べて高額になるという税制上の留意点があります。また、負債を引き継ぐリスクを伴う「包括死因贈与」を避けるため、対象とする財産は遺言書と同様に個別具体的に特定して契約することが実務上重要です。
③ どちらの手法を選択すべきかは、ご本人の健康状態や介護の必要性、誰にどのような目的で引き継がせたいか(親族か第三者か)によって総合的に判断する必要があります。それぞれのメリット・デメリットをふまえ、最適な財産承継の設計を行うことが賢明です。
財産承継を確実にするための死因贈与契約の設計や、ご不明な点がございましたら、当事務所までお気軽にご相談ください。
About
この記事について
- 公開日
- 2026.09.06
- 内容確認日
- 2026.09.06
- 監修
- 荒関誠人(行政書士・中小企業診断士)
参考文献・出典
- 民法第1022条(遺言の撤回)/不動産登記法(始期付所有権移転の仮登記)
Related Service